La amnistía fiscal ya está vigente y con ella la posibilidad de arreglar con Hacienda tu situación de solvencia fiscal, pero hay algo que cambia con relación a los años anteriores; ahora los informes están incluidos bajo una condición.
La nueva amnistía también contempla a contribuyentes que se encuentren en procesos administrativos o judiciales abiertos, los cuales pueden acogerse a los beneficios.
En este post te presento cuál es la condición para los informes, que contribuyentes están incluidos, en qué procesos y todos los detalles que cambian en relación al año pasado.
¿Cuál es la fecha límite?
Mientras el año pasado se dejó un plazo de 60 días (después de la publicación en el diario oficial); este año existe una fecha límite: 11 de diciembre.
Contamos hasta el 11 de diciembre de 2026; para aprovechar los beneficios de esta amnistía, tiempo suficiente para solventar a cualquier cliente. Recomiendo que ocupes este tiempo para:
- Ofrecer un Diagnóstico
- Reunir documentos Conciliar valores
- Preparar anexos de impuestos
- Terminar Libros de IVA
Un diagnóstico puede significar algo tan sencillo como conectarse a la cuenta del contribuyente y verificar los informes omisos, es decir aquellos que olvidó presentar o que no sabían que eran obligatorios.
Notaste que menciona los informes en el apartado anterior, trataré este punto más adelante.
¿Amnistía o Exoneración de multas e intereses?
La amnistía aplica para multas e intereses, no para los impuestos en sí mismos, no es una amnistía de todas las deudas tributarias sino una exoneración de multas e intereses, esto incluye:
- Declaraciones de renta
- Declaraciones de IVA
- Retenciones no enteradas, tanto de RENTA como de IVA
- Percepciones no pagadas IVA
- Multas de tránsito
- Entre otros
¿Se incluyen los Informes(F-930, F-910, F-987) en 2026?
La gran pregunta para este año es: ¿están incluidos los informes? Para responder esa pregunta, antes te muestro lo que dice el decreto:
| Art. 3. Los sujetos pasivos obligados al pago de tributos, bajo competencia de la Dirección General de Impuestos Internos, podrán acogerse a los beneficios que establece esta Ley Especial y Transitoria, que se encuentren en cualquiera de las situaciones detalladas a continuación: … t) Que tengan pendiente la presentación de todo tipo de informes o dictámenes tributarios establecidos en diferentes normativas, respecto de las multas económicas que puedan generar. |
| Artículo 3 literal t) |
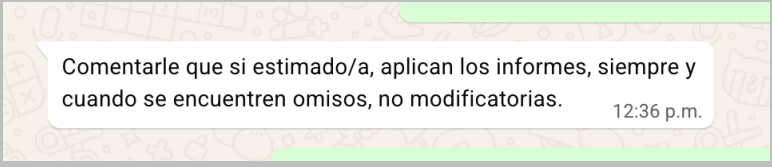
Como tenía dudas al respecto, también confirmé haciendo la consulta a la asistencia tributaria del Ministerio de Hacienda; te comparto lo que me respondieron:
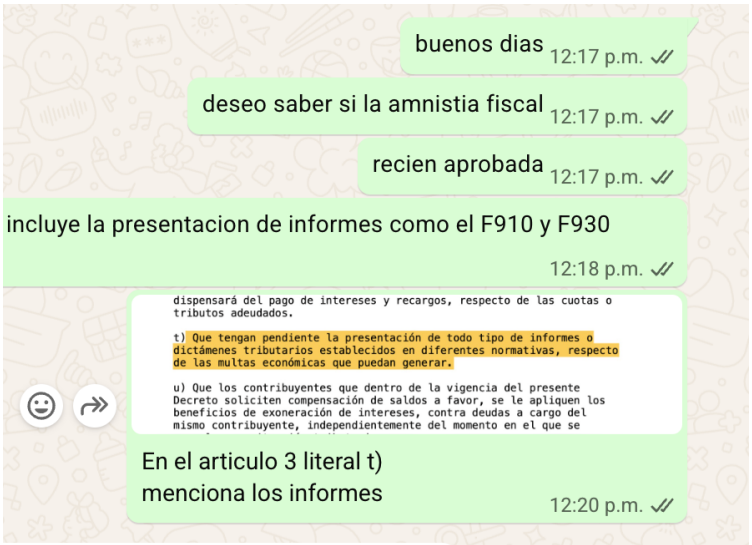
Las multas por incumplimiento en la presentación de informes son particularmente altas; Recientemente un colega nos compartió una resolución del TAIIA (Tribunal de Apelaciones de Impuestos Internos y Aduanas) en la cual se detalla una multa impuesta por la omisión de presentación de múltiples informes, entre ellos el F930.
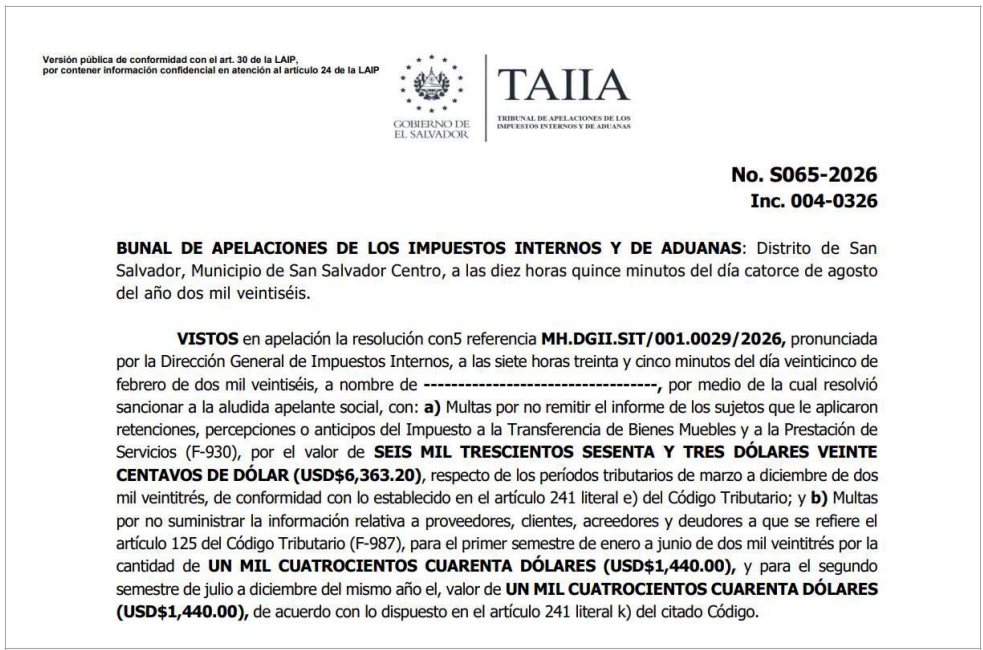
El F930 es el informe donde se remiten los sujetos que aplicaron retenciones o percepciones del impuesto a la transferencia de bienes muebles y la prestación de servicios (IVA).
El literal t) permite ponerte al día con la presentación de informes omisos; recuerda que si lo que necesitas es modificar, estos no tienen multas ni recargos, por lo tanto el beneficio solo aplica si has olvidado presentar algún informe.
¿Hasta qué fecha puedo incluir declaraciones en la amnistía ?
El decreto 427 del año 2025 solo cubrió obligaciones de hasta el 31 de julio; algunos contribuyentes que se confiaron no pagaron septiembre y/o octubre solo para descubrir que esos meses no estaban incluidos en el decreto. ¡Este año es diferente!
La amnistía para este año cubre hasta la fecha del: 30 de septiembre. Cualquier declaración o multa cuyo plazo de liquidación o presentación sea anterior está incluida.
Cuidado de confiarse y no declarar octubre pensando que estamos en amnistía; octubre, noviembre y los meses subsiguientes no están dentro del plazo para beneficiarse de la exoneración de multas e intereses.
Asegúrate de que tus clientes y contribuyentes entiendan esto; puede haber confusión al pensar que, porque el decreto finaliza el 11 de diciembre, estos meses están incluidos.
La fecha última para incluir declaraciones con amnistía es el 30 de septiembre.
Te comparto un ejemplo de una declaración que sí podrías presentar con amnistía y una que no:
1) La declaración de IVA de septiembre no la pagaste: SI PUEDES PRESENTARLA AMPARADA EN EL DECRETO 690, SIN MULTA E INTERESES
2) La declaración de pago a cuenta de octubre, te olvidaste de incluir una retención de un sujeto y ahora tienes que modificarla y pagar lo retenido. NO ESTÁ AMPARADA POR EL DECRETO 690, TENDRÁS QUE PAGAR MULTA E INTERESES.
Remanentes de IVA
Disminuir un remanente provoca que tengas que modificar declaraciones, si lo haces en el periodo de la amnistía no pagarás multas, es un buen momento para corregir errores en los saldos a favor que has incluido en las declaraciones, recuerda que estas generan arrastre de saldos y por consecuencia un montón de declaraciones a modificar si lo ajustas.
Por otra parte hay una situación que se contempla en el decreto que debo explicarte de manera más detallada, para ello citó un caso de ejemplo real que tome de una sentencia.
Caso real de ejemplo
Para entender mejor esta parte del decreto 690, leí una sentencia de la SALA DE LO CONTENCIOSO ADMINISTRATIVO DE LA CORTE SUPREMA DE JUSTICIA. En ella un contribuyente recibió de oficio una notificación que le obliga a disminuir el saldo a favor (remanente) por causa de que algunas compras se determinaron como no deducibles.
El contribuyente no estuvo de acuerdo con disminuir sus compras, manteniendo su saldo a favor; no realizó las modificaciones exigidas por Hacienda y consideró que aquellas compras identificadas como no deducibles, si le eran deducibles de su débito fiscal.
El proceso siguió por medio de diferentes apelaciones hasta que la sala emitió sentencia; la sentencia obligó al contribuyente a pagar la deuda tributaria, producto de no haber modificado las declaraciones, pagar las multas correspondientes, además de las costas procesales.
Este caso en particular es el que la amnistía en 2026 quiere evitar. Dentro de los supuestos está el siguiente :
| Art 3 e) Que hayan presentado declaraciones tributarias, reflejando saldos a favor, en una cuantía superior a la que legalmente corresponda. Los contribuyentes que en virtud de los respectivos procesos de liquidación oficiosa de tributos, les sean notificadas resoluciones donde deban proceder a la disminución de saldos correspondiente, dentro de la vigencia de la presente Ley Especial y Transitoria, deberán presentar las respectivas modificatorias en los términos señalados en el inciso segundo del artículo 74-A del Código Tributario. |
| Art 3 Literal e) Decreto 690 |
Cuando la DGII notifica a un contribuyente, este es libre de disminuir o no su saldo a favor, cuenta con dos meses para hacer las modificatorias necesarias, si lo hace antes de que el decreto de amnistía venza el 11 de diciembre, todas las declaraciones que modifique estarán exoneradas de multas.
Por el contrario si el contribuyente decide no modificarlas y espera los dos meses que le brinda el 74-A es probable que quede fuera del plazo para aplicar los beneficios de la amnistía.
Considera lo anterior si eres un contribuyente que está en esta situación. Te dejo el Artículo 74-A; para que entiendas de qué estamos hablando.
El Plazo de dos meses del Artículo 74-A
| Art 74-A En los demás casos, los contribuyentes deberán modificar la última declaración presentada con anterioridad a la fecha de la notificación del acto administrativo en el que se determina el saldo a favor que legalmente corresponda, debiendo disminuir el saldo a favor de conformidad al acto administrativo y pagar el tributo que resultare en su caso. Los contribuyentes que presentaren declaración modificada en los términos del acto administrativo, tendrán derecho a las atenuantes de acuerdo a lo establecido en este Código. Transcurrido dos meses después de notificado el acto administrativo, sin que el contribuyente hubiere presentado la declaración modificatoria o la presentada no disminuyó el saldo incorrecto por los montos contenidos en el acto administrativo, los referidos saldos incorrectos constituirán deuda tributaria. |
| Art 74-A contiene la forma de disminuir saldo a favor y los plazos para hacerlo |
Conclusión
La amnistía es una buena oportunidad para que podamos ofrecer servicios de consultoría tributaria a contribuyentes que estén en problemas con el fisco.
Los contribuyentes que están en situación de no pago de deudas tributarias pueden aprovechar esta ventana de oportunidad para ponerse al día con Hacienda.
Si eres contribuyente, la presentación en la plataforma de declaraciones tributarias electrónicas requiere cierto conocimiento, te recomiendo asesorarte con un contador autorizado.
Glosario
TAIIA: Tribunal de Apelaciones de Impuestos Internos y Aduanas.
DGII: Dirección General de Impuestos Internos.
F930: Informe tributario que se presenta todos los meses, cuando un contribuyente ha realizado o le han
realizado retenciones o percepciones relacionadas al IVA.
Referencias
Asamblea Legislativa de la República de El Salvador. (2026, 21 de octubre). Decreto Legislativo No. 690: Ley Especial y Transitoria que Otorga Facilidades para el Cumplimiento Voluntario de Obligaciones Tributarias, Aduaneras, de Tránsito y Otras Multas.

