El Ministerio de Hacienda habilitó los reportes de Libros de IVA dentro de su plataforma de facturación electrónica.
Los Libros del IVA son una valiosa herramienta con la que contaremos los contadores.
Si deseas saber cómo puedes sacarle el mayor provecho a estos reportes, mantente leyendo. Te explicaré cómo puedes obtenerlos, por qué algunos contribuyentes creen que ya no se va a necesitar un contador y por qué deberían tener cuidado con los errores que se pueden cometer al usar esta nueva función.
¿Es cierto que ya no se necesita un contador para presentar el IVA?
He escuchado que algunos contadores recibieron mensajes de sus respectivos clientes, diciéndoles que ya no necesitan de sus servicios contables, puesto que ahora desde el Ministerio de Hacienda ya se pueden descargar los Libros de IVA.
Lo anterior no es de sorprender; ciertamente la administración está trabajando para que las nuevas tecnologías ayuden a los pequeños contribuyentes a cumplir con sus obligaciones tributarias. Pero esto no se debe tomar en ningún momento como pretexto para prescindir de los servicios que provee un profesional.
El reporte de libros de IVA que genera la plataforma es solo eso: “un reporte”; en él se detallan las compras y ventas que ha tenido el contribuyente; que constituyen solo una ayuda para confeccionar su declaración de impuestos.
Hay múltiples factores a tomar en cuenta al momento de elaborar los impuestos; a continuación te comparto solo algunos de ellos:
- El reporte de Hacienda no incluye las compras físicas (sin DTE) que realiza el contribuyente, estas deben ser añadidas manualmente a los libros de IVA.
- Si bien el reporte se forma de los DTE emitidos al contribuyente, es probable que no incluya todas las compras electrónicas, por errores que cometió el emisor o porque la plataforma falló en incorporarlas.
- Compras emitidas en un periodo anterior, pero que el contribuyente no recibió oportunamente pueden quedar fuera si no hay una supervisión sobre ellas.
- Si existen ventas exentas es necesario hacer proporcionalidad, no hacerlo constituye un incumplimiento.
- Al momento de escribir este blog post, el reporte presenta las invalidaciones en positivo, lo cual duplica las transacciones en el resultado total del periodo, sin un profesional que audite estas cifras, los contribuyentes terminarán pagando de más.
- No genera los libros de los periodos sin movimientos.
- No registra las pólizas y declaraciones de mercancías por las importaciones.
- Contar con un reporte de libros de IVA solo es una parte del trabajo, se debe presentar declaración de de IVA (F-07) cada mes.
- Los libros deben estar foliados y autorizados por un Contador Público Autorizado (CPA) por el CVPCPA.
- Los libros de IVA deben contar con firma y sello de un Contador Público Autorizado (CPA) por el CVPCPA.
Mi recomendación es que si tú eres contribuyente; te asesores siempre de un profesional contable para evitar cometer errores y tener que pagar multas.
La nueva herramienta del Ministerio de Hacienda no debe entenderse como un sistema de Libros de IVA, te mostrará últimos 3 periodos más el actual, no te permite añadir compras manuales, no puedes imprimirlos. Solo bajar a Excel; entre otras limitantes.
Cómo descargar los Libros de IVA en factura.gob.sv
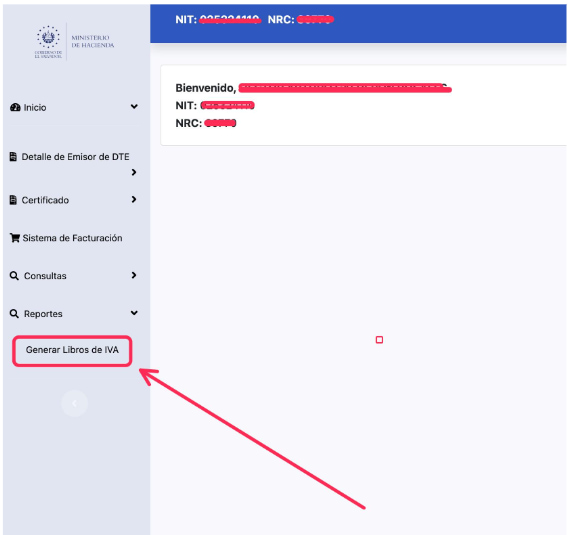
El libro de IVA se puede obtener desde el mismo sistema de facturación, donde actualmente realizan sus DTE’s; para hacerlo realiza estos pasos:
- Iniciar sesión en el sitio de emisores del ministerio de hacienda: https://admin.factura.gob.sv/ login
- Ir a Reportes y luego Generar Reportes
- Seleccionar el periodo que necesites
- Dar clic en Generar Libro
Los reportes cumplen con algunos de los requisitos del código tributario y la Ley del Impuesto a la Transferencia de Bienes Muebles y a la Prestación de Servicios así como sus respectivos lineamientos. ¡Pero no todos!
No es como que puedas bajarlos y decir: “Ya cumplí con mi obligación”; hay otros requisitos que se deben cumplir en los Libros del IVA.
El enfoque de la DGII es práctico y es de admirar pues facilitan la labor a muchos emprendedores y negocios que recién van empezando y que no han tenido tiempo para formalizarse; pero si en realidad se desea facilitar las cosas, lo que se debe hacer es reformar las leyes, es ahí donde está el cuello de botella con decenas de “Micro cumplimientos” que el contribuyente debe considerar.
Mientras las leyes se dejen intactas siempre se necesitará de profesionales contables que apoyen a los micro empresarios a formalizarse y a hacer las cosas correctamente.
Pedí a la inteligencia de Claude que me identificara cuales son los requisitos más importantes que los Libros de IVA deben cumplir. Me listó 73 puntos de control.
Te dejo al final de este post los 73 requisitos en un anexo para que lo implementes en tus controles de auditoría, si me lo preguntas son más de 73, las exigencias que deben cumplir los Libros de IVA , pero para que te des una idea este anexo puede servir.
App gratuita para validar tus libros con IA
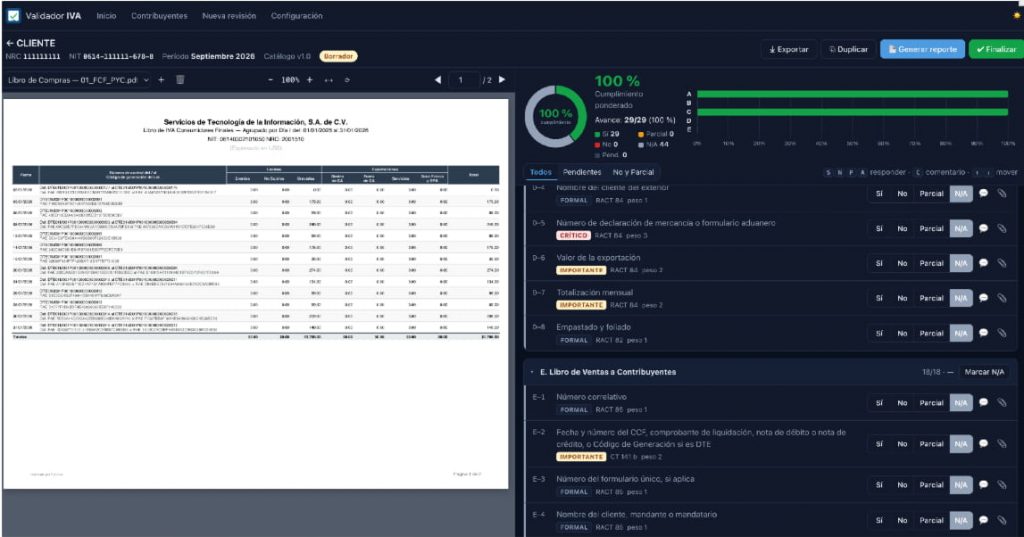
He pedido a Claude que me genere una pequeña APP portable que me ayude a validar todos y cada uno de los requisitos que deben cumplir los libros del IVA y te los he compartido a continuación
Utilicé la aplicación para validar uno de los formatos de Libros del IVA para consumidores que genera nuestro software PYCONTA y este fue el resultado:
Puedes obtener la app (generada con IA) para validación de libros de IVA totalmente gratis suscribiéndote a nuestro boletín de correo electrónico, dando clic en el siguiente botón:
Además cada semana te envío el material utilizado en el webinar, presentaciones de Power Point, leyes actualizadas, prompts utilizados para generar las apps y muchos recursos más.
Algo que recomiendo a los colegas contadores es que puedan instalar PyConta a sus clientes; este software permite registrar gratuitamente una empresa y un correo para poder descargar hasta 100 DTE’s de compras y ventas; luego pueden enviárselos en un .zip a los contadores para que estos los procesen con su herramienta favorita.
Puedes obtener nuestro software pyconta.com desde el siguiente enlace: https://www.pyconta.com/ totalmente gratis en su versión demo, descarga hasta 100 DTES mensuales para una empresa y un correo. Si deseas más información al respecto ponte en contacto con ventas .
¿Puedo confiar en los datos que arroja la plataforma?
Ahora que ya sabes cómo obtener el reporte de Libros de IVA, la pregunta es: “¿Puedo confiar en los valores e información ahí obtenidos?”
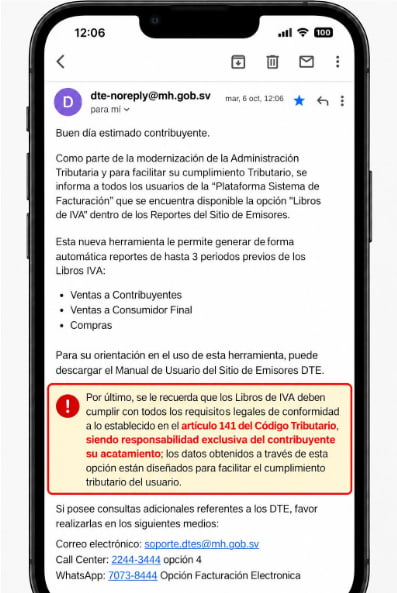
La respuesta es que debes usarlo como una ayuda, nunca como una verdad absoluta; es un reporte para conciliar o cruzar lo que tú ya tienes con lo que MH tiene.
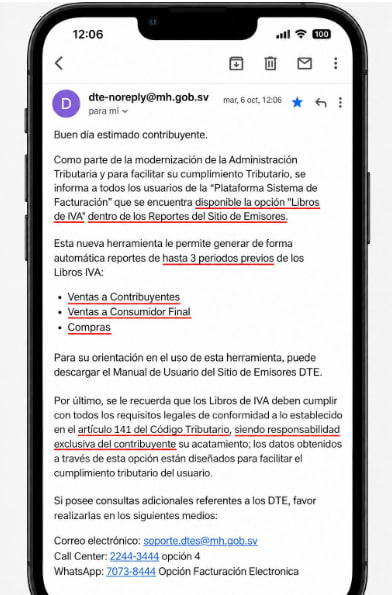
En este sentido sugiero a los contribuyentes no confiar ciegamente en este reporte; el mismo correo de hacienda lo dice:
Este reporte puede servir para verificar posibles ventas duplicadas; cuando ocurre el error salto de correlativo. Si necesitas más información sobre este error visita: https://www.contaportable.com/politica-de-reintentos-correlativos-dte/
También es una buena forma de saber los DTE’s que ha recibido el contribuyente, no porque la compra aparezca en el reporte lo hace deducible, es responsabilidad del contribuyente obtener los archivos JSON y PDF de cada una de sus compras realizadas.
Te dejo un artículo que habla más sobre las obligaciones de cara a la nueva normativa de factura electrónica 2.0
¿Usas sistema de transmisión? Esta opción no está disponible
He ingresado con una cuenta de un contribuyente que usa sistema de transmisión, es decir uno que utilice un sistema privado de facturación y no pude encontrar los libros del IVA; por lo que puedo concluir que al momento de escribir este blog esta función NO ESTÁ DISPONIBLE PARA USUARIOS DEL SISTEMA DE TRANSMISIÓN, sino únicamente para el sistema de facturación gratuita.
La lógica detrás de esta política es que MH, deja esta responsabilidad bajo las manos de los proveedores de factura electrónica; si tú usas un sistema de pago, es tu proveedor el que debe otorgar una opción para generar los libros de IVA.
Mi recomendación es que al momento de contratar un servicio te asegures que ese módulo esté incluido en la oferta de servicios que está contratando. Dependiendo del tipo de sistema algunos entregan reporte solo de ventas y a veces de compras.
Contaportable tiene un módulo muy bueno para llevar libros de IVA de ventas y compras, de forma gratuita e indefinida; puedes obtenerlo aquí https://www.contaportable.com/vip/public/ descargas/
Conclusión
- La nueva herramienta de hacienda no es un sistema de libros de IVA, solo te entregará los últimos 3 periodos más el actual, tú debes contar con una forma manual o mecanizada para llevarlos.
- No porque la plataforma gratuita de facturación del MH entregue un reporte significa que ya no necesitas de un profesional contable que te ayude con los impuestos, si bien algunos contribuyentes pueden hacer el proceso por sí solos, la ley sigue pidiendo muchos requisitos legales que solo un contador o auditor puede cumplir.
- Los datos que entrega el reporte sirven a manera de contraste, solo para comparar lo que tu tienes con lo que tiene MH, luego hacer los ajustes o conciliaciones necesarias. Lo mejor es contar con alguien que sepa lo que está haciendo o puede resultar demasiado caro; tanto por multas como por impuesto pagado de más o crédito fiscal no deducido.
Nota: No se ha utilizado IA para redactar este artículo
Glosario:
CT: Código Tributario
RACT: Reglamento de Aplicación al Código Tributario
LIVA: Ley del IVA
RLIVA: Reglamento de la Ley del IVA
Claude: Inteligencia Artificial de la empresa Anthropic
Referencias
Asamblea Legislativa de la República de El Salvador. (1991, 18 de diciembre). Ley de Impuesto sobre la Renta (Decreto Legislativo N.° 134). Diario Oficial N.° 242, Tomo 313, 21 de diciembre de 1991.
Asamblea Legislativa de la República de El Salvador. (1992, 24 de julio). Ley de Impuesto a la Transferencia de Bienes Muebles y a la Prestación de Servicios (Decreto Legislativo N.° 296). Diario Oficial N.° 143, Tomo 316, 31 de julio de 1992.
Asamblea Legislativa de la República de El Salvador. (2000, 14 de diciembre). Código Tributario (Decreto Legislativo N.° 230). Diario Oficial N.° 241, Tomo 349, 22 de diciembre de 2000.
Presidencia de la República de El Salvador. (1992a, 22 de septiembre). Reglamento de la Ley de Impuesto a la Transferencia de Bienes Muebles y a la Prestación de Servicios (Decreto Ejecutivo N.° 83). Diario Oficial N.° 174, Tomo 316, 22 de septiembre de 1992.
Presidencia de la República de El Salvador. (1992b, 21 de diciembre). Reglamento de la Ley de Impuesto sobre la Renta (Decreto Ejecutivo N.° 101). Diario Oficial N.° 235, Tomo 317, 21 de diciembre de 1992.
Presidencia de la República de El Salvador. (2001, 11 de diciembre). Reglamento de Aplicación del Código Tributario (Decreto Ejecutivo N.° 117). Diario Oficial N.° 234, Tomo 353, 11 de diciembre de 2001.
Contaportable. (s.f.). Inicio – Pyconta. Recuperado el 10 de octubre de 2026, de https:// www.pyconta.com
ContaPortable. (s.f.). PyConta docs: Documentación de PyConta. Recuperado el 10 de octubre de 2026, de https://docs.pyconta.com
Anexo: los 73 requisitos que deben cumplir los Libros de IVA (según Claude AI)
Nomenclatura de leyes
CT=Código Tributario
RACT=Reglamento de Aplicación al Código Tributario
LIVA=Ley del IVA
RLIVA= Reglamento de la Ley del IVA
Forma y autorización
- Hay tres libros separados: (1) ventas a consumidores finales con su detalle de exportaciones, (2) ventas a contribuyentes y (3) compras. (RACT 82)
- Los libros están empastados y foliados en forma correlativa. (CT 141 d; RACT 82)
- Cada folio lleva el nombre y el NRC del contribuyente. (RACT 82)
- Un Contador Público autorizado por el CVPCPA autorizó los libros. Esto vale tanto si se llevan a mano como en sistema. (CT 141 d)
- La primera hoja tiene la razón de autorización, firmada y sellada por el contador. La razón debe incluir: (RACT 88)
- su número de registro,
- el nombre del contribuyente,
- el objeto del libro,
- el número de hojas autorizadas, con el rango inicial y final,
- el lugar y la fecha de autorización.
- Las hojas están numeradas y selladas por el contador. (RACT 88)
- Si se autorizan libros u hojas nuevas, se presentó el libro anterior para comprobar que hacía falta. (RACT 88 inc. 2)
Encabezado
- Indica el mes al que corresponden las operaciones. (RACT 83, 85, 86)
- Lleva el nombre del contribuyente, el título del libro y el NRC. (RACT 83, 85, 86)
Anotaciones
- Se registran a diario y en orden cronológico. (CT 141 a; RACT 74)
- El atraso no supera el plazo legal. Ojo: los textos no coinciden:
- CT 141 a), reformado (28): 10 días hábiles.
- RACT 74: 15 días.
- CT 242 c) 2), para la sanción: 15 días calendario.
- Para validar, conviene usar el plazo más estricto (10 días hábiles).
- Toda anotación tiene detrás un documento legal válido (CCF, factura, nota de crédito o débito, DTE, etc.). (CT 141 a; CT 242 c 3)
- Para DTE en transmisión diferida o en contingencia, se aceptan sin sello de recepción. (CT 141 b y c)
Cierre del período
- Las anotaciones se totalizan por período tributario mensual. (CT 141 d; RACT 82)
- En la hoja de totales aparece el nombre y la firma del contador, o la del contribuyente si lleva los libros él mismo. (CT 141 d; RACT 82)
- Los totales coinciden con la declaración F-07, porque sirven de base para elaborarla. (CT 141 d)
Custodia
- Los libros se mantienen en el negocio u oficina, o en el lugar informado a Hacienda. (CT 141 e; CT 242 c 4)
- Se conservan 10 años desde su emisión. Si se llevan en sistema, también se conservan los medios magnéticos y los programas. (CT 147 a)
- Se pueden exhibir dentro del plazo que fije la Administración Tributaria. (CT 242 c 5)
1. Libro de Compras (y sus anexos)
Columnas en este orden (RACT 86):
- Número correlativo de la operación
- Fecha de emisión del documento: CCF, comprobante de retención, nota de crédito o débito, declaración de mercancías o formulario aduanero, o documento de sujeto excluido. Si es DTE, la fecha de generación. (CT 141 b)
- Número del documento. Para documentos físicos: número de resolución, serie y correlativo. Para DTE: Código de Generación. (RACT 86 c; CT 141 b)
- NRC del proveedor local
- NIT, DUI o cédula del sujeto excluido
- Nombre del proveedor
- Compras exentas, separando locales, importaciones e internaciones
- Compras gravadas, separando locales, importaciones e internaciones
- Crédito fiscal (local, importaciones, internaciones)
- Total de compras
- Retención a terceros
- Compras a sujetos excluidos
Validaciones adicionales
- Las importaciones y las retenciones aparecen por separado en el libro. (CT 141 b)
- Hay número de la declaración de mercancías o mandamiento de ingreso cuando aplica. (CT 141 b)
- El crédito fiscal se deduce solo si el CCF está anotado oportunamente en el libro. (LIVA 65; RLIVA 22)
- Si la compra es de bienes muebles, también está asentada en el registro de inventarios. (LIVA 65)
- Exportadores con ventas locales: el crédito fiscal se separa en tres grupos (RLIVA 30):
- el ligado a exportación
- el ligado a operaciones locales,
- el no identificable, que se prorratea según las ventas de cada actividad.
- Al cierre del período se totaliza. (RACT 86)
2. Libro de Ventas a Consumidores Finales (y sus anexos)
Columnas en este orden (RACT 83):
- Fecha de las operaciones
- Rango diario de documentos, “del No ___ al No ___”. Para DTE: Código de Generación inicial y final, con el rango del Número de Control. (CT 141 c)
- Número de resolución de autorización y serie del documento. (CT 141 c)
- Si hay series por establecimiento, se indica a qué establecimiento corresponde cada serie. (RACT 83
- Número de la máquina registradora o del sistema computarizado, si usa tiquetes o documentos equivalentes. (RACT 83 c; CT 141 c)
- Ventas exentas
- Ventas gravadas locales, con IVA incluido (CT 141 c)
- Exportaciones
- Total de ventas diarias
- Ventas por cuenta de terceros, si las hay
Cierre
- Se totaliza el mes. (RACT 83)
- Se incluye un resumen del cálculo del débito fiscal de las facturas del mes. (RACT 83)
- Ese débito se traslada al libro de ventas a contribuyentes. (RACT 83)
- Las anulaciones o rebajas de facturas se restan en el mes en que ocurren. (RACT 87)
- Se registra también la factura que modifica la operación original. (RACT 87)
Anexo: Detalle de Exportaciones (RACT 84; CT 141 b)
- Número correlativo
- Fecha de emisión de la factura de exportación
- Número de la factura. Para DTE: Código de Generación.
- Nombre del cliente del exterior
- Número de declaración de mercancía o formulario aduanero
- Valor de la exportación
Validaciones adicionales
- Está empastado y foliado igual que el libro. (RACT 82)
- Se totaliza al final del período. (RACT 84)
3. Libro de Ventas a Contribuyentes (y sus anexos)
Columnas en este orden (RACT 85):
- Número correlativo
- Fecha de emisión y número del CCF, comprobante de liquidación, nota de débito o nota de crédito. Para documentos físicos: resolución y serie. Para DTE: Código de Generación. (CT 141 b)
- Número del formulario único, si está autorizado
- Nombre del cliente, mandante o mandatario
- NRC del cliente
- Ventas exentas
- Ventas gravadas
- Débito fiscal
- Ventas por cuenta de terceros
- Débito fiscal por cuenta de terceros
- IVA percibido
- Total por documento
Validaciones adicionales
- Cada documento va anotado por separado. Las notas de crédito y débito van individualizadas. (CT 141 b)
- Las retenciones aparecen por separado. (CT 141 b)
- Si hay mandatos, las ventas por cuenta de terceros van separadas de las propias. (CT 108)
Resumen de cierre (anexo) (RACT 85, inciso final)
- Se totaliza el período.
- El resumen muestra ventas exentas y gravadas, a contribuyentes y a consumidores finales, separando las propias de las de terceros.
- Incluye el cálculo del débito fiscal total, propio y de terceros.
- El débito trasladado desde el libro de consumidores coincide con este resumen.